Ertelemeli kredi nedir?

Krediye bugün ihtiyaç duyup ilk ödemen için biraz zamana ihtiyaç duyabilirsin. Ertelemeli kredi bu açıdan bütçene kısa süreli esneklik sağlayabilir. Ancak ilk taksitin daha ileri bir tarihte başlaması, kredinin daha düşük maliyetli olduğu anlamına gelmez. Ertelemenin ödeme planını nasıl değiştirdiğini ve teklifleri karşılaştırırken hangi tutarları kontrol etmen gerektiğini yazımızın devamında bulabilirsin.
Ertelemeli kredi nedir?
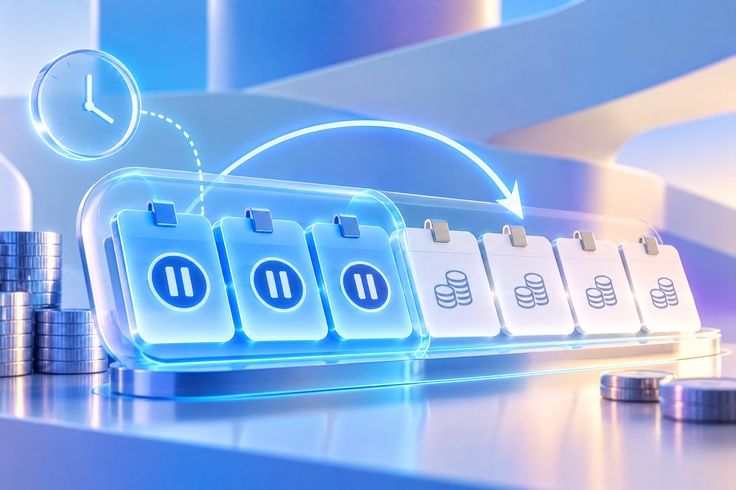
Ertelemeli kredi, bankanın kredi tutarını kullandırdıktan sonra ilk taksit ödemesini belirlenen bir süre boyunca başlatmadığı tüketici kredisi seçeneği. Bankaya ve kampanya koşullarına göre ilk ödeme bir, iki ya da daha fazla ay sonraya bırakılabilir. “Ödemesiz dönem” ifadesi, bu sürede faiz veya başka maliyet oluşmayacağı anlamına gelmez. Faizin nasıl hesaplandığını ve ertelemenin toplam borca nasıl yansıdığını ödeme planından kontrol etmelisin.
Erteleme, çoğunlukla yeni kullanılan kredi için sunulur. Mevcut bir kredinin taksitini sonradan ötelemek ise bankayla yapılacak ayrı bir görüşme ve sözleşme değişikliği gerektirebilir. Gecikmiş borcun ertelenmesi veya yapılandırılması da yeni kredi kampanyasından farklı koşullara tabi olabilir.
Ertelemeli kredide faiz ve ödeme planı nasıl işler?
Erteleme süresinde kredi borcuna faiz işleyip işlememesi, bu faizin ne zaman tahsil edileceği ve vadenin nasıl sayılacağı ürün koşullarına göre değişir. Faiz, ilk taksit dönemine eklenebilir, taksit tutarlarına dağıtılabilir ya da bankanın açıkladığı başka bir plana göre hesaplanabilir. Bu yüzden yalnızca ilk görünen faiz oranını veya ilk taksit tarihini karşılaştırmak yeterli olmaz.
6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 22. maddesi uyarınca belirli süreli tüketici kredilerinde faiz oranı sözleşmede sabit olarak belirlenir ve tüketici aleyhine değiştirilemez. Tüketici Kredisi Sözleşmeleri Yönetmeliği’nin 6. maddesi de kredi kurulmadan önce faiz oranı, efektif yıllık faiz oranı, toplam ödenecek tutar ve örnek ödeme planı gibi bilgilerin sunulmasını öngörür. Teklifte bu bilgileri aynı kredi tutarı ve benzer vade için karşılaştır.
Ödeme planında şu kalemleri birlikte incele:
- İlk taksidin vadesi ve erteleme süresi
- Toplam taksit sayısı ve her taksidin tutarı
- Akdi faiz oranı ve efektif yıllık maliyet oranı
- Kredi tahsis ücreti, varsa sigorta primi ve diğer masraflar
- Kredinin toplam geri ödeme tutarı
ENUYGUN Finans ihtiyaç kredisi hesaplama sayfasında tutar ve vade seçeneklerini karşılaştırabilirsin.
Ertelemeli kredi ile normal kredi arasındaki fark nedir?
Karşılaştırma | Ertelemeli kredi | Standart ihtiyaç kredisi |
| İlk taksit | Banka teklifindeki erteleme süresinin ardından başlar. | Ödeme planında belirtilen ilk vadede başlar. |
| Erteleme dönemindeki maliyet | Faiz ve maliyetin nasıl yansıyacağı ürüne ve sözleşmeye göre değişir. | Erteleme dönemi bulunmaz, faiz sözleşmedeki plana göre işler. |
| Karşılaştırmada bakılacak bilgi | İlk taksit tarihi, vade, toplam geri ödeme ve yıllık maliyet oranı | Vade, toplam geri ödeme ve yıllık maliyet oranı |
Ertelemeli kredi kimler için uygun olabilir?
İlk taksit dönemine kadar düzenli gelirinin başlamasını bekliyorsan veya yakın dönemde zorunlu bir harcaman varsa, ertelemeli kredi nakit akışını planlamana yardımcı olabilir. Fakat sonraki aylardaki taksitleri gelirinden karşılayamayacaksan erteleme tek başına çözüm sağlamaz. Ödeme başladıktan sonraki aylık bütçeni ve toplam borç yükünü önceden hesapla.
Ertelemeli kredi başvurusu nasıl yapılır?
- İhtiyacına uygun kredi tutarını ve ödeyebileceğin vadeyi belirle.
- Bankaların erteleme süresi, faiz, ücret ve toplam ödeme bilgilerini karşılaştır.
- Seçtiğin bankanın başvuru kanalında kimlik ve gelir bilgilerini paylaşarak başvurunu tamamla.
- Onaylanan teklifteki ödeme planını ve sözleşme öncesi bilgi formunu kontrol et.
- Koşullar bütçene uygunsa sözleşmeyi onayla ve ilk taksit tarihini takvimine ekle.
ENUYGUN Finans’ta ertelemeli ihtiyaç kredisi seçeneklerini incele. Faiz oranı, vade, kampanya şartları ve başvuru sonucu bankalar tarafından belirlenir. Başvuru öncesinde bankanın güncel ödeme planını esas al.
Ertelemeli kredide ilk taksit ne zaman ödenir?
İlk taksit, bankanın sana sunduğu erteleme süresi ve ödeme planında yazan tarihte ödenir. Süre bankaya, kampanyaya ve başvuru koşullarına göre değişebileceği için sözleşme öncesi bilgi formundaki tarihi kontrol et.
Bu içerik genel bilgi sunar, kredi veya yatırım tavsiyesi niteliği taşımaz. Kredi koşulları bankaya, başvuru sahibine ve güncel kampanyalara göre değişebilir. Başvuru öncesinde ilgili bankanın güncel sözleşme ve ödeme planını incele.